Domain gebootet.de kaufen?
Wir ziehen mit dem Projekt
gebootet.de um.
Sind Sie am Kauf der Domain
gebootet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebootet.de kaufen?
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Rechnungswesen-nach-HGB-99
Top-Angebote
Produkte zum Begriff Rechnungswesen-nach-HGB-99:
-
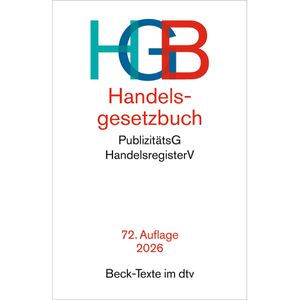
dtv Gesetzbuch Beck-Texte, Handelsgesetzbuch HGB, Taschenbuch, 72. AuflageBeinhaltet Handelsgesetzbuch mit Einführungsgesetz, Publizitätsgesetz & Handelsregisterverordnung Für Unternehmen, Juristen, Kaufleute, Schüler und Studierende Überarbeitete 72. Auflage mit Rechtsstand vom 27. Juli 2026 Für Juristinnen und Juristen, Rechtsanwaltschaft, Rechtsabteilungen von Unternehmen, Betriebswirtinnen und Betriebswirte, Steuerberatung, Wirtschaftsprüfung, Kaufleute, Studierende der Rechtswissenschaften und der Betriebs- und Volkswirtschaftslehre Merkmale: Thema: Handelsgesetzbuch weitere Produktinformationen: Titel: Handelsgesetzbuch HGB Rechtsstand: 27. Juli 2026, 72. Auflage Ausführung: Taschenbuch Seitenanzahl: 382 Seiten ISBN: 978-3-423-53360-712,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
-
Was ist ein Handelsgewerbe nach HGB?
Was ist ein Handelsgewerbe nach HGB? Ein Handelsgewerbe nach dem Handelsgesetzbuch (HGB) bezeichnet ein Unternehmen, das ein Handelsgewerbe betreibt, also gewerbliche Geschäfte tätigt. Dabei ist entscheidend, dass es sich um ein Handelsgewerbe im Sinne des HGB handelt, um die speziellen handelsrechtlichen Vorschriften anwenden zu können. Ein Handelsgewerbe zeichnet sich unter anderem durch den Betrieb eines stehenden Gewerbes, die kaufmännische Einrichtung sowie die gewerbliche Tätigkeit aus. Unternehmen, die diese Kriterien erfüllen, gelten als Handelsgewerbe nach dem HGB. **
-
Was ist ein Kaufmann nach HGB?
Ein Kaufmann nach HGB ist eine natürliche oder juristische Person, die ein Handelsgewerbe betreibt. Er ist im Handelsregister eingetragen und unterliegt den handelsrechtlichen Vorschriften des Handelsgesetzbuches (HGB). Ein Kaufmann nach HGB hat bestimmte Pflichten, wie die Buchführungspflicht und die Erstellung eines Jahresabschlusses. **

Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
Top-Angebote
Produkte zum Begriff Rechnungswesen-nach-HGB-99:
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
Ähnliche Suchbegriffe für Rechnungswesen-nach-HGB-99
-
dtv Gesetzbuch Beck-Texte, Handelsgesetzbuch HGB, Taschenbuch, 72. AuflageBeinhaltet Handelsgesetzbuch mit Einführungsgesetz, Publizitätsgesetz & Handelsregisterverordnung Für Unternehmen, Juristen, Kaufleute, Schüler und Studierende Überarbeitete 72. Auflage mit Rechtsstand vom 27. Juli 2026 Für Juristinnen und Juristen, Rechtsanwaltschaft, Rechtsabteilungen von Unternehmen, Betriebswirtinnen und Betriebswirte, Steuerberatung, Wirtschaftsprüfung, Kaufleute, Studierende der Rechtswissenschaften und der Betriebs- und Volkswirtschaftslehre Merkmale: Thema: Handelsgesetzbuch weitere Produktinformationen: Titel: Handelsgesetzbuch HGB Rechtsstand: 27. Juli 2026, 72. Auflage Ausführung: Taschenbuch Seitenanzahl: 382 Seiten ISBN: 978-3-423-53360-712,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE Reflektierende Folie, Hohe Sicherheit, Große Flexibilität Bei Der AnwendungEigenschaften: 1. Unsere Pflanzenreflexionsfolie besteht aus PETP-Folie, die umweltfreundlich, sicher und gesundheitlich unbedenklich ist. PETP-Folie zeichnet sich durch hervorragende Lichtdurchlässigkeit aus. 2. Nutzen Sie Ihre Beleuchtung optimal, indem Sie das Licht auf Ihre Pflanzen reflektieren. Ideal für Garten und Gewächshaus zur Förderung des Pflanzenwachstums. 3. Perfekt für die Anbringung an Wänden, Decken und Böden in Anbauflächen, um Lichtreflexion und -verteilung zu verbessern. 4. Die Folie lässt sich leicht auf verschiedene Größen zuschneiden und ist daher einfach und bequem in der Anwendung. 5. Tragbar und leicht, kann sie zum einfachen Verstauen zusammengefaltet werden. Spezifikationen: Beschreibung: Unsere Pflanzenreflexionsfolie besteht aus PETP-Folie, die umweltfreundlich, sicher und gesundheitlich unbedenklich ist. PETP-Folie zeichnet sich durch hervorragende Lichtdurchlässigkeit aus. Es maximiert die Lichtausbeute Ihrer Pflanzen, indem es das Licht auf sie reflektiert und sich so ideal für Garten und Gewächshaus eignet, um das Pflanzenwachstum zu fördern. Die Folie ist sehr einfach anzuwenden, kann individuell zugeschnitten und platzsparend zusammengefaltet werden. Eigenschaften: Unsere Pflanzenreflexionsfolie besteht aus PETP-Folie, die umweltfreundlich, sicher und unbedenklich für die Pflanzen ist. PETP-Folie zeichnet sich durch hervorragende Lichtdurchlässigkeit aus. Nutzen Sie Ihre Beleuchtung optimal, indem Sie das Licht auf Ihre Pflanzen reflektieren. Perfekt für Garten und Gewächshaus, um das Pflanzenwachstum zu fördern. Ideal zur Anbringung an Wänden, Decken und Böden von Anbauflächen, um Lichtreflexion und -verteilung zu verbessern. Die Folie lässt sich leicht auf verschiedene Größen zuschneiden und ist daher einfach und bequem in der Anwendung. Tragbar und leicht, zudem platzsparend zusammenfaltbar. Spezifikationen: Zustand: 100 % neu Material: PETP (Polyethylenglykolterephthalat)-Folie Farbe: Silber Größe: Ca. 210 x 120 cm / 82,68 x 47,24 Zoll Gewicht: ca. 48 g Lieferumfang: 1 x Reflektierende Pflanzenfolie Hinweis: 1. Bitte erlauben Sie 1-3 mm Abweichungen aufgrund manueller Messung. 2. Monitore sind nicht gleich kalibriert. Die auf Fotos angezeigte Artikelfarbe kann daher geringfügig vom tatsächlichen Produkt abweichen. Bitte nehmen Sie das tatsächliche Produkt als Referenz.27,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Handelsgewerbe nach HGB?
Was ist ein Handelsgewerbe nach HGB? Ein Handelsgewerbe nach dem Handelsgesetzbuch (HGB) bezeichnet ein Unternehmen, das ein Handelsgewerbe betreibt, also gewerbliche Geschäfte tätigt. Dabei ist entscheidend, dass es sich um ein Handelsgewerbe im Sinne des HGB handelt, um die speziellen handelsrechtlichen Vorschriften anwenden zu können. Ein Handelsgewerbe zeichnet sich unter anderem durch den Betrieb eines stehenden Gewerbes, die kaufmännische Einrichtung sowie die gewerbliche Tätigkeit aus. Unternehmen, die diese Kriterien erfüllen, gelten als Handelsgewerbe nach dem HGB. **
-
Was ist ein Kaufmann nach HGB?
Ein Kaufmann nach HGB ist eine natürliche oder juristische Person, die ein Handelsgewerbe betreibt. Er ist im Handelsregister eingetragen und unterliegt den handelsrechtlichen Vorschriften des Handelsgesetzbuches (HGB). Ein Kaufmann nach HGB hat bestimmte Pflichten, wie die Buchführungspflicht und die Erstellung eines Jahresabschlusses. **
-
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
-
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.